统一技术底座适配全球,理性辨析AIDC技术路线,天合储能亮相新型储能分会2026年技术交流会
在上午的专题报告环节,天合储能有限公司全球产品管理负责人李明发表了《海外重点市场储能解决方案与项目实践》主题演讲。他指出,2025年全球储能新增装机首次突破100GW,创历史新高,尽管中国取消强制配储、美国OBBBA法案生效等政策调整带来短期阻力,但中东与欧洲的政府招标加速增长有效对冲了中美市场的波动。未来8年全球储能将保持24.9%的复合增长率,平均时长从2025年的2.5小时增至2034年的3.5小时,长时储能趋势在拉美与中东尤为明显。
面对全球市场差异,天合储能提出“统一技术底座,区域方案适配”的策略。李明介绍,公司以电芯与安全、PCS与控制、EMS与算法、系统集成、仿真数字化五大平台化能力为共性底座,针对不同区域电网约束与环境条件形成差异化方案:在欧洲,以Strübbel 50MW/100MWh项目为代表,实现毫秒级快速频率响应;在拉美,针对智利SEN超长距离弱惯量电网,以Atlas 233MW/1003MWh项目提供弱网适配与虚拟惯量支撑;在中东非,ABYDOS 150MW/300MWh光储融合项目以光储动态协同与系统热域智控技术,适应极端高温环境。
李明表示,天合储能已积累全球28GWh+系统集成经验,未来将持续以客户为中心,构建集成开放生态圈,为全球多元需求提供最适合本地的系统解决方案。
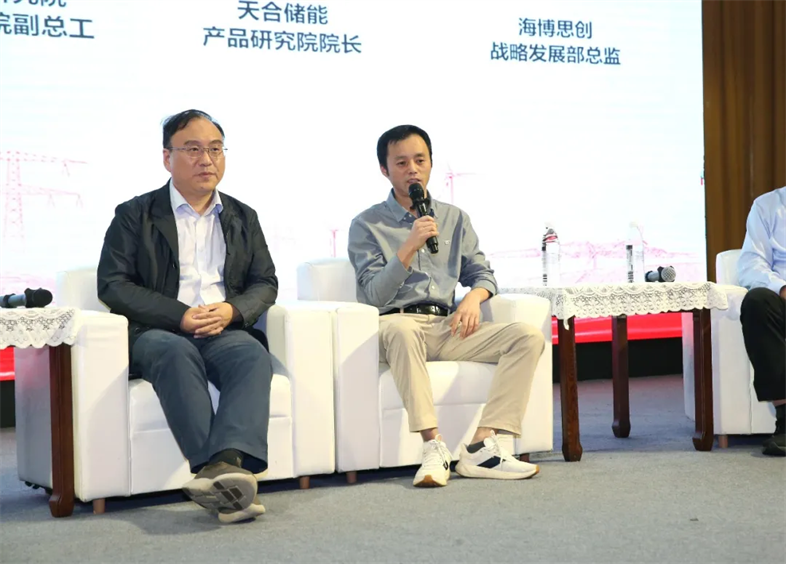
下午“算电协同与零碳园区”圆桌研讨环节,天合储能产品研究院院长蒋治亿围绕AIDC领域热门技术名词,就“真趋势与伪需求”及“供电直流化对电芯电池舱的新要求”分享判断。他认为,冷板式液冷、直流配电/HVDC、构网型储能、预制化/模块化建设是已过拐点的真趋势,将在3年内成为标配。其中构网型储能2026年Q1渗透率已达19.2%,国标GB/T 47968-2026于11月实施,构网能力在弱网区和高绿电占比园区正从“加分项”变成“准入项”。与此同时,他提醒行业对固态变压器(SST)、光储直柔的“柔”、浸没式液冷保持理性预期:SST成本仍是传统方案的3—5倍,5年内仍是标杆项目专用;光储直柔的“柔”依赖电价信号和调度接口,商业模式比硬件慢3—5年;浸没式液冷在工质成本、材料兼容性与运维体系上均未成熟。
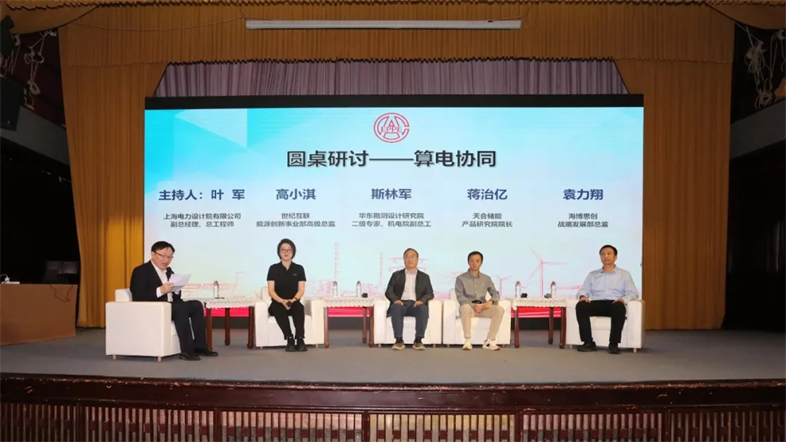
针对供电直流化对电芯和电池舱的新要求,蒋治亿分析,800V直流母线场景下,电芯需满足长期在线浮充/均充兼容、电压窗口更窄、内阻一致性长期稳定等要求,选型优先考虑动态内阻、平台电压一致性与循环寿命;电池舱系统层面,直流绝缘监测(IMD)成为刚需,分断器件必须采用直流专用产品,BMS角色升级为参与母线协同控制,成组方式应优先考虑簇级独立保护,模组绝缘设计需按IEC62477等高压直流标准重新校核,而非沿用UPS电池模组标准。他还以三江源绿电智算微电网项目为例,说明构网型储能如何让数据中心从“被动受电”变为“主动构网”,并对比了弱网区与东部强网区在储能定位与经济账上的差异。